 Posición: Especialista
 Departamento: P: Soporte
 Ubicación: Trujillo (Honduras)
 Tipo de Contrato: Contrato de obra y servicio
 Jornada laboral: Jornada completa
 Sector: Sector público y ONGs
 Vacantes: 1
 Disciplina: Otros
 Modalidad de trabajo: Presencial
ÍNDICE
2.1. Revisión del informe final (o de seguimiento) y de la cuenta justificativa completa de una subvención de la AECID.
2.2. Marco legal.
3.1. Información previa sobre la intervención subvencionada.
3.2. Documentación, metodología y procedimientos.
3.3. Plazos de ejecución del contrato.
3.4. Lugar de realización.
ANEJO 1. Modelo de informe de auditoría de proyectos y acciones.
ANEJO 2. Modelo de informe de auditoría de informes de seguimiento de convenios.
ANEJO 3. Modelo de informe de auditoría de informes finales de convenios.
La Fundación Ayuda en Acción, en calidad de entidad líder del consorcio formado junto con la Mancomunidad de Municipios Garífunas de Honduras (MAMUGAH), Inypsa e Innova Partners, desea contratar los servicios de una firma auditora externa categoría “A” o “B”, para el desarrollo de la auditoría final del proyecto, comprendido en el periodo del 10 de febrero de 2025 al 9 de abril de 2027, la cual es obligatoria para la intervención que ejecuta como consecuencia de la siguiente subvención adjudicada por la AECID:
Código: 2024/ACDE/001241
Título: IMPULSANDO LA ECONOMÍA AZUL EN MAMUGAH: INNPESS PARA LA PESCA ARTESANAL, EMPRENDIMIENTO JUVENIL Y MIPYMES (HONDURAS)
País/es: HONDURAS
Socio/s local/es (si procede): Mancomunidad de Municipios Garífunas de Honduras (MAMUGAH)
Subvención de la AECID: 767.772 Euros
Otros fondos ejecutados: 191.943 Euros
Total Proyecto: Euros 959.715 Euros
Periodo de ejecución: 10/02/2025 a 09/04/2027 (incluye ampliación de dos meses)
Descripción resumida:
La intervención busca fortalecer medios de vida sostenibles vinculados al mar en las comunidades costeras garífunas y mestizas de los cinco municipios que integran la MAMUGAH (Iriona, Balfate, Santa Fe, Santa Rosa de Aguán y Trujillo), en el departamento de Colón, Honduras, mediante innovación productiva, conservación ambiental y desarrollo económico local. Estas comunidades dependen en gran medida de la pesca artesanal y enfrentan condiciones de pobreza, alta vulnerabilidad climática y oportunidades limitadas de empleo, particularmente entre la población joven.
El proyecto incorpora InnPESS, una innovación frugal que introduce sistemas de conservación del pescado basados en tecnologías sostenibles de cadena de frío, con el fin de reducir las pérdidas de captura y aumentar los ingresos de alrededor de 800 pescadores y pescadoras artesanales y sus familias.
Asimismo, impulsa la diversificación de la economía local mediante iniciativas azules lideradas por jóvenes emprendedores y emprendedoras y el fortalecimiento de Mipymes vinculadas al ecoturismo, la gastronomía marina y las energías renovables, con criterios de sostenibilidad ambiental y adaptación al cambio climático.
La existencia de un informe de auditoría externo, permite a la entidad la presentación de un tipo de cuenta justificativa económica reducida.
La empresa auditora que se contrate deberá ser una persona o entidad auditora del país de ejecución (previa certificación de que está habilitada para ello conforme a la ley local, que puede ser realizada por la OTC/ Centro Cultural /Antena o Embajada que proceda, o por un notario local). Esta entidad debe realizar una revisión exhaustiva de la cuenta justificativa completa de la subvención correspondiente a uno o todos los períodos anuales informados, en el caso de convenios, o para la totalidad de la subvención, y emitir un informe al respecto, según establece la normativa de aplicación sobre auditorías a subvenciones públicas.
2 .OBJETO DE LA AUDITORIA:
2.1. Revisión del informe final (o de seguimiento) y de la cuenta justificativa completa de una subvención de la AECID
El objeto del contrato es la revisión del informe final y de la cuenta justificativa de la subvención pública española, por tanto se trata de:
Respecto de la intervención mencionada, realizar la comprobación de los requisitos establecidos en la normativa aplicable y elaborar un informe exhaustivo al respecto.
El auditor debe verificar, y reflejar en el informe el resultado de la verificación, respecto de:
Cuenta justificativa completa
La cuenta justificativa completa comprende los siguientes documentos:
1. Informe económico, está compuesto por los siguientes apartados
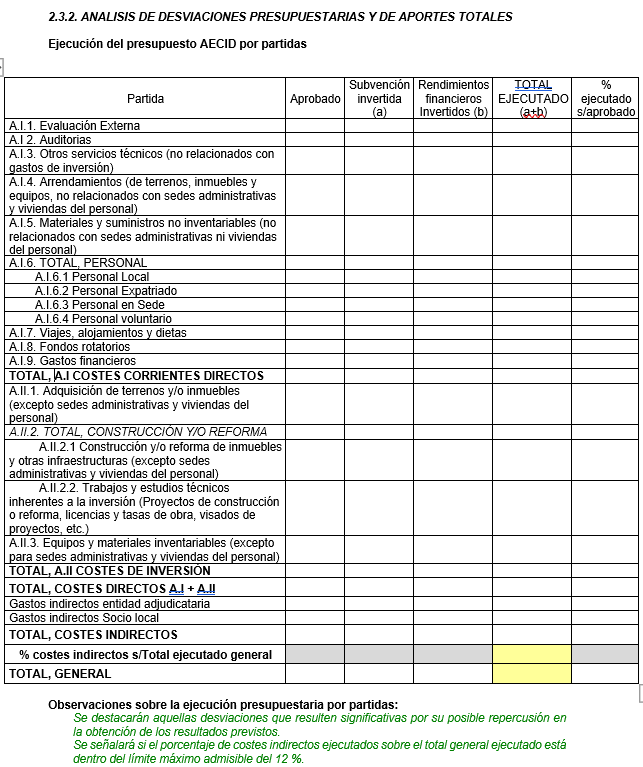
Los informes económicos de proyectos y convenios son parte del Informe Final, y sus modelos se adjuntan en el anejo 1 de este documento
2. Certificaciones de rendimientos financieros generados
3. Certificación de obtención de otras subvenciones
4. Certificaciones de otros cofinanciadores.
5. Certificación de lugar de depósito de originales.
6. Actas de transferencia y afectación e inscripciones en registros públicos.
7. Acreditación de que los impuestos indirectos no son recuperables, o siéndolo, no se han recuperado.
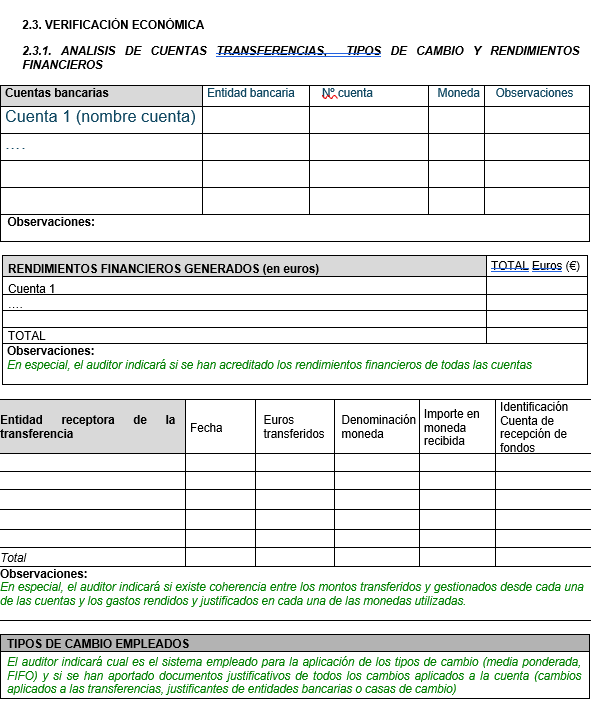
8. Acreditación de transferencias bancarias y de tipos de cambio.
9. Información sobre participación de integrantes de agrupaciones.
10. Certificaciones finales de Ejecución de Actividades.
11. Relación de todos los materiales de difusión editables producidos durante la intervención.
12. Justificantes acreditativos de cada uno de los gastos individuales
No será exigible no obstante que los gastos ejecutados por los socios locales estén reflejados en los registros contables de la entidad que obtuvo la subvención. Tampoco será exigible que exista certificación pericial del valor de los bienes inscritos en registros públicos, sirviendo la escritura para acreditar el valor.
2.2. Marco legal aplicable
Para la realización de esta, la firma auditora deberá basarse en el siguiente marco legal:
- Ley 38/2003 General de Subvenciones de 17 de noviembre (BOE 18 de noviembre).
- Real Decreto 887/2006, de 21 de julio, por el que se aprueba el Reglamento de la Ley 38/2003, de 17 de noviembre, General de Subvenciones.
- Real Decreto 794/2010, de 16 de junio, por el que se regulan las subvenciones y ayudas en el ámbito de la cooperación internacional.
- Orden AEC/2909/2011, de 21 de octubre de 2011, por la que se establecen las bases para la concesión de subvenciones de cooperación internacional para el desarrollo, en desarrollo del Título II del Real Decreto 794/2010, de 16 de junio, por el que se regulan las subvenciones y ayudas en el ámbito de la cooperación internacional.
- Orden AEC/1303/2005 de 27 de abril, por la que se regulan las bases para la concesión de subvenciones a ONGD para la realización de intervenciones en materia de cooperación internacional para el desarrollo (CONVOCATORIAS HASTA 2011 incluida).
- Resolución de 31 de octubre de 2011 de la Presidencia de la Agencia Española de Cooperación Internacional para el Desarrollo, por la que se aprueban las normas de gestión, seguimiento y justificación de las subvenciones concedidas para la ejecución de convenios, proyectos y acciones de cooperación para el desarrollo.
- Resolución de 24 de marzo de 2009, de la Presidencia de la AECID, por la que se aprueban las normas de seguimiento y justificación de proyectos y convenios de cooperación al desarrollo subvencionados a las ONGD (CONVOCATORIAS HASTA 2011 incluida).
- Orden EHA/1434/2007, de 17 de mayo, por la que se aprueba la norma de actuación de los auditores de cuentas en la realización de los trabajos de revisión de cuentas justificativas de subvenciones, en el ámbito del sector público estatal, previstos en el artículo 74 del Reglamento de la Ley 38/2003, de 17 de noviembre, General de Subvenciones, aprobado mediante Real Decreto 887/2006, de 21 de julio.
- Disposición general 11749. Corrección de errores de la Orden EHA/1434/2007
3.1. Información previa sobre la intervención subvencionada
Para la realización de la auditoría, deberá tenerse en cuenta también la información de relevancia sobre la intervención:
3.2. Documentación, metodología y procedimientos
Los documentos mencionados en el apartado anterior, necesarios para llevar a cabo la auditoría, serán entregados por la entidad adjudicataria de la subvención a la empresa auditoria seleccionada, al inicio de los trabajos de auditoría.
Asimismo, se facilitará el informe económico preliminar de la justificación económica de que se disponga (borrador de informe económico -cuenta justificativa completa-, del informe final) que tendrá toda la información económica (cuadros y documentación soporte) y estará firmado por una persona con poderes suficientes para ello.
El alcance de las pruebas sustantivas de auditoría se basará en la aplicación de técnicas de muestreo de los justificantes acreditativos de gasto, o acceso a los registros de contabilidad de la entidad y sus socios locales, en la evaluación del sistema de control interno, así como otras comprobaciones con terceros, u otras que puedan ser necesarias. Para la presentación de ofertas las entidades auditoras deben decir el número, valor total, y valor porcentual respecto de la subvención, de justificantes acreditativos de gasto que se comprometen a revisar.
3.3. Plazos de ejecución del contrato
La selección de empresa auditora se hará siguiendo los procedimientos establecidos por la AECID para ello, en concreto, la decisión final de la contratación de la entidad auditora requerirá la autorización previa de la AECID.
Una vez seleccionada la empresa auditoria, y suscrito el contrato, la entidad que contrata pondrá de inmediato, a disposición de la empresa seleccionada, la documentación que se indica en el apartado anterior, siendo los plazos para la ejecución de la auditoría los siguientes:
1º.- Revisión y verificación, por parte de la empresa auditora, de la documentación recibida, de fecha 15/03/2026 AL 06/04/2027
2º.- Envío de informes preliminares elaborados por la entidad auditora antes de 06/05/2027
3º.- Subsanación y envío de rectificaciones por parte de la entidad de la subvención, para enmendar las posibles incidencias detectadas en el informe preliminar. Negociación de discrepancias de fecha 06/05/2027 al 21/05/2027
4º.- Redacción del informe definitivo de auditoría con conclusiones y recomendaciones (máximo fecha 15/06/2027
3.4. Lugar de realización
La revisión y verificación de documentos por parte de la empresa auditora se realizará en las oficinas de la Fundación Ayuda en Acción ubicadas en la ciudad de Trujillo, Colón y en las oficinas de la MAMUGAH en Trujillo, departamento de Colón, Honduras.
El informe de auditoría final se hará conforme al ANEJO 1 basado en el modelo que establece la ORDEN EHA/1434/2007, de 17 de mayo, por la que se aprueba la norma de actuación de los auditores de cuentas en la realización de los trabajos de revisión de cuentas justificativas de subvenciones, en el ámbito del sector público estatal, particularizado para las subvenciones de la AECID.
De conformidad con la citada Orden:
Los oferentes deberán cargar su propuesta como fecha máxima el 18 de noviembre de 2026, ingresando al siguiente link: https://ayudaenaccion.org/equipo/unete/
Para preguntas podrán ser remitidas a los siguientes correos: adquisiciones_honduras@ayudaenaccion.org, lsaguilera@ayudaenaccion.org, agrivera@ayudaenaccion.org, en el periodo del 11 al 16 de Noviembre de 2026, en fecha 17 se estarán brindando las respuestas copiando a todos los oferentes.
La oferta deberá contener al menos:
El periodo de presentación de propuestas finaliza el día 18 de noviembre de 2026 a las 5:00 p.m,
El Comité de Evaluación establecido por la entidad que contrata, examinará las propuestas recibidas, procediendo, en primer lugar, a determinar cuáles de entre las empresas licitadores reúnen las necesarias competencias de perfil técnico y profesional, y presentan una oferta técnica coincidente con lo requerido en los TdR, y, en segundo, a comprobar la oferta económica de cada una de ellas.
Antes de proceder a la contratación de la empresa auditora seleccionada, la Fundación Ayuda en Acción remitirá a la AECID, a través de la Unidad Gestora de la subvención, la siguiente documentación para recabar su no objeción:
La AECID dispone de un plazo de dos meses desde la recepción de esta documentación para dar su conformidad o plantear objeciones. Únicamente se procederá a la contratación y a la firma del contrato con la empresa auditora seleccionada cuando la AECID haya comunicado su no objeción, o cuando haya transcurrido dicho plazo de dos meses sin que se haya pronunciado al respecto. Si la AECID plantea objeciones, se modificarán los términos de referencia o la propuesta de adjudicación en el sentido indicado, y se presentará una nueva propuesta. Una vez obtenida la no objeción de la AECID, se informará a todas las firmas participantes de la empresa seleccionada y se procederá a la firma del contrato.
El contrato a firmar entre la empresa auditora y la entidad ejecutora de la subvención, incluirá, como mínimo la siguiente información:
ANEXO 1
Modelo de informe a emitir por el auditor (para proyectos y acciones)
Dado que este trabajo, por su naturaleza, no tiene la naturaleza de auditoría de cuentas ni se encuentra sometido a la Ley 19/1988, de Auditoría de Cuentas, no expresamos (expreso) una opinión de auditoría en los términos previstos en la citada normativa.
Como resultado del trabajo realizado, se informa de que no hemos (he) observado hechos o circunstancias que pudieran suponer incumplimientos de la normativa aplicable o de las condiciones impuestas a (... identificación del adjudicatario de la subvención...) para la percepción de la subvención a que se refiere el apartado 1 anterior.
O, en caso contrario,
Como resultado del trabajo realizado, se informa de aquellos hechos o circunstancias que pudieran suponer incumplimientos de la normativa aplicable o de las condiciones impuestas a (... identificación del adjudicatario de la subvención...) para la percepción de la subvención a que se refiere el apartado 1 anterior:
2.1. VERIFICACIÓN ADMINISTRATIVA
El auditor comentará la disponibilidad de las sedes de ejecución visitadas para colaborar en las labores de revisión y en el suministro adecuado en tiempo y forma de información y documentación solicitada. Debe quedar claro qué sedes ha visitado, en especial si ha ido a terreno.
El auditor indicará si ha hecho comprobaciones sobre documentos originales, o fotocopias y si cuando pedía los originales de ciertas copias le eran facilitados. Deberá decir cual ha sido la muestra revisada de los justificantes acreditativos de gasto (número, volumen de euros, y porcentaje respecto a la subvención de la AECID). Se mencionarán cuantas comprobaciones adicionales hayan sido realizadas sobre el objeto del contrato,
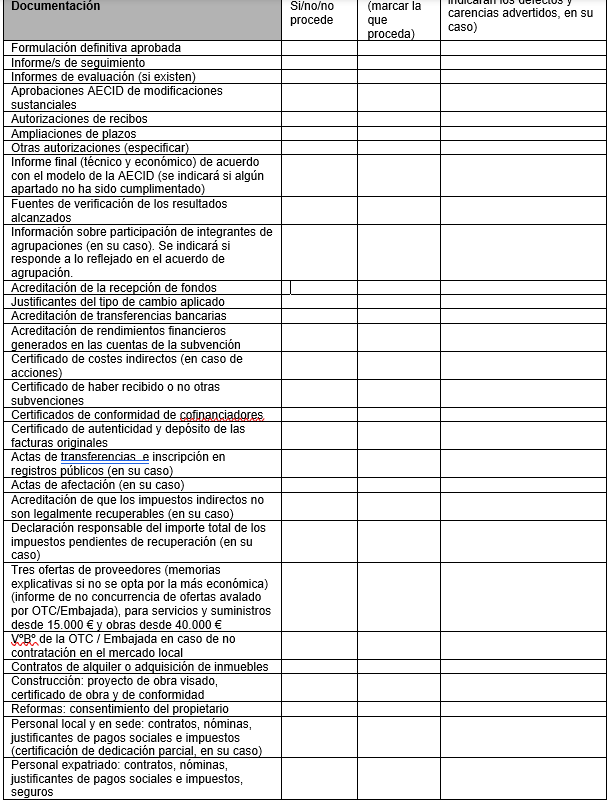
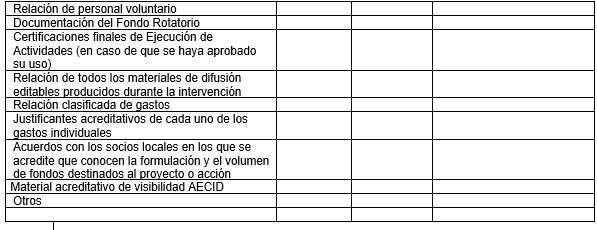
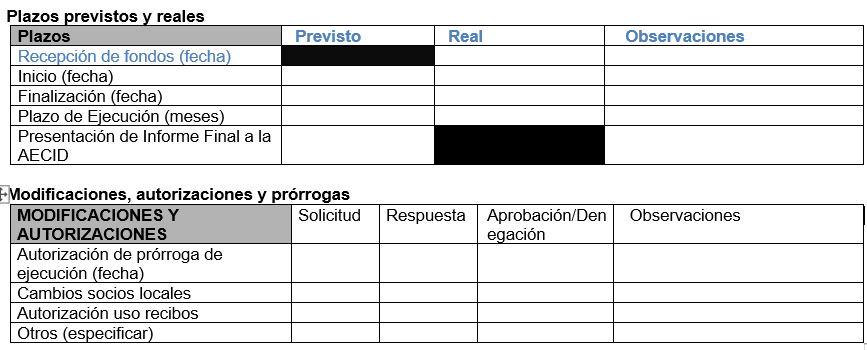
Se hará saber si alguno de los documentos referenciados en los TDR no ha sido aportado. En caso de surgir alguna imposibilidad de acceso a documentación se hará referencia a los motivos que lo originaron. Se deberá completar el siguiente check list de documentos:
Documentación requerida y revisada
2.2. VERIFICACIÓN TÉCNICA
Este apartado 2.2 de Verificación Técnica se sustituirá por la verificación análoga realizada en el marco de la evaluación externa financiada con cargo a la subvención de la AECID
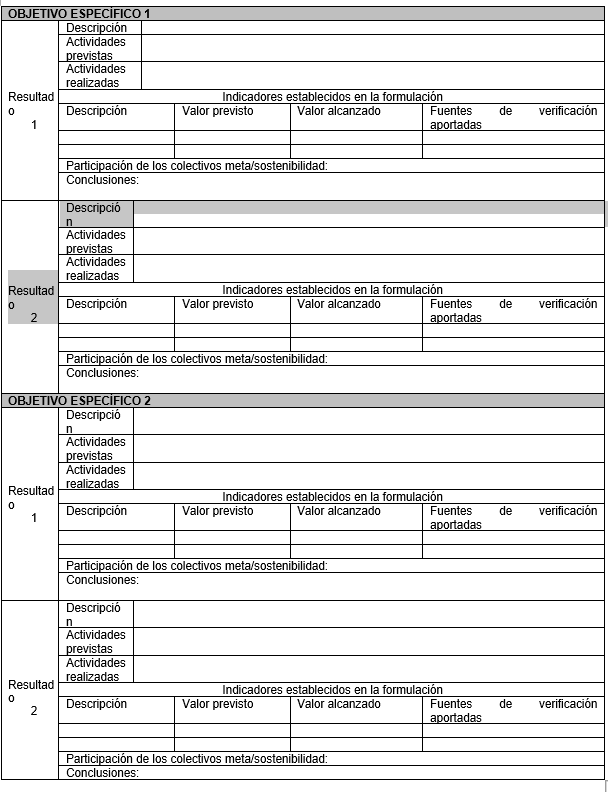
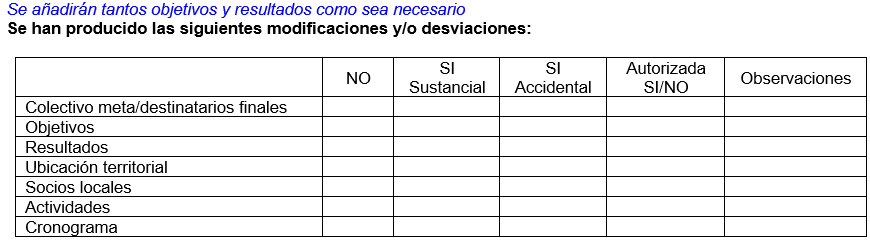
Respecto de la revisión de los objetivos, resultados y actividades previstas en la formulación, o en sus modificaciones autorizadas, de acuerdo con lo que se describe en el Informe Final, vistas las fuentes de verificación aportadas, se informa lo siguiente:
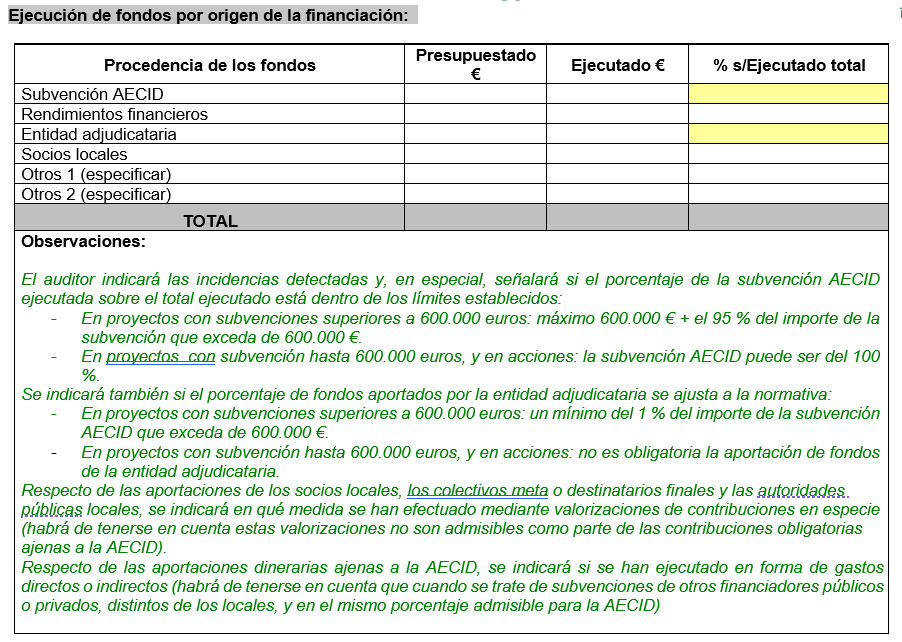
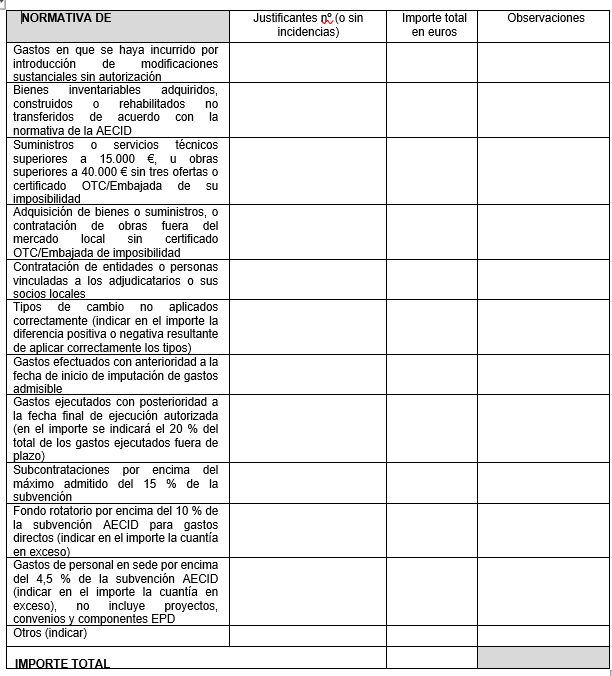
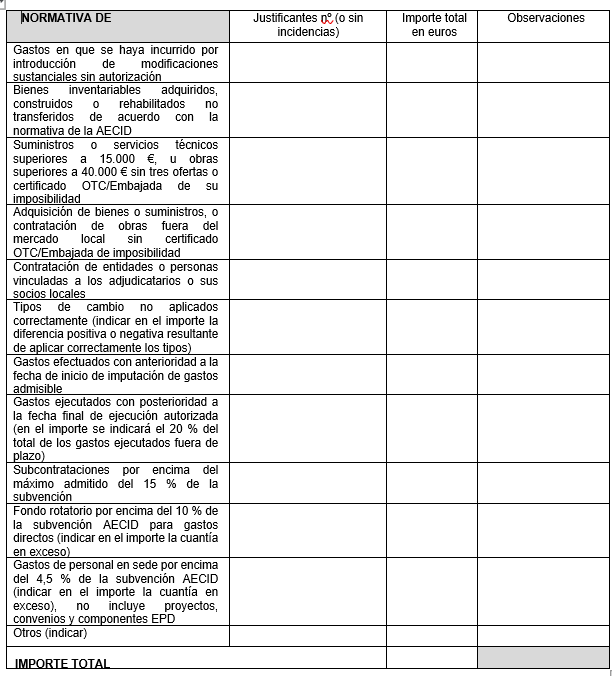
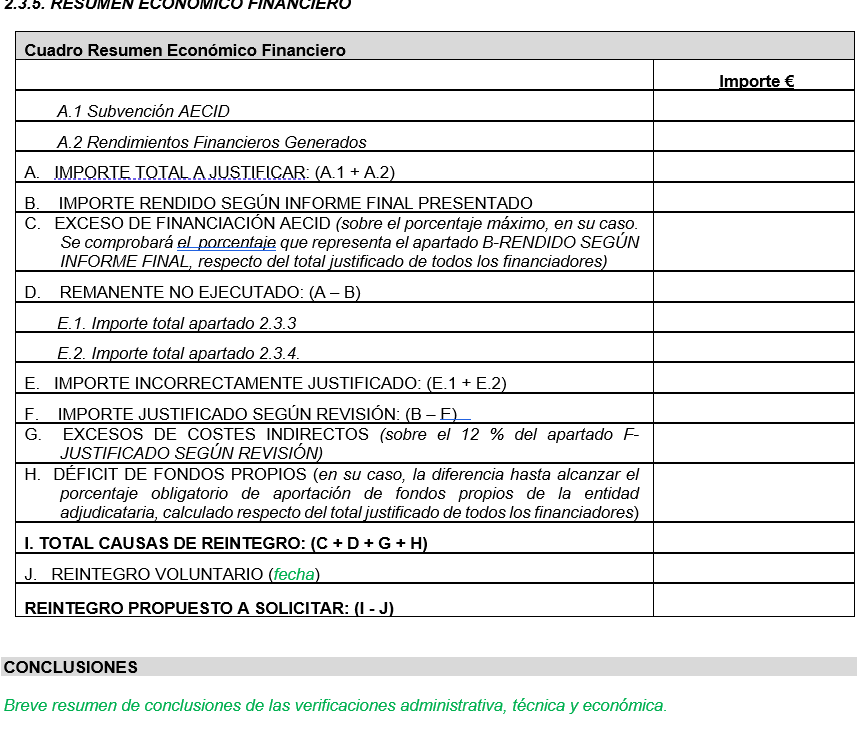
2.3.3. ANÁLISIS DE CUMPLIMIENTO DE NORMAS DE JUSTIFICACIÓN
Fecha:
Identificación del auditor:
Firma del auditor:
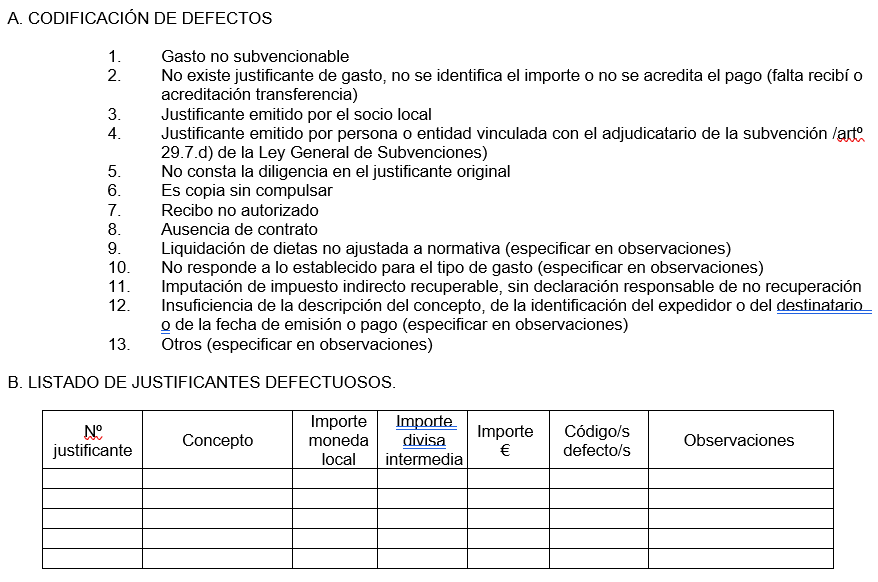
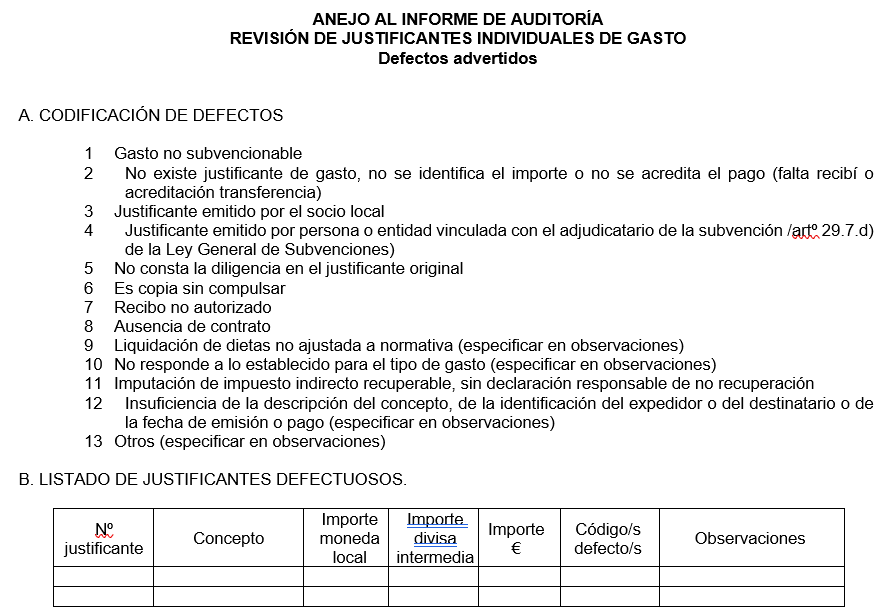
ANEJO AL INFORME DE AUDITORÍA
REVISIÓN DE JUSTIFICANTES INDIVIDUALES DE GASTO
Defectos advertidos
Fecha:
Identificación del auditor:
Firma del auditor: