 Ubicación: (Bolivia)
 Tipo de Contrato: Contratista/Freelance
 Vacantes: 1
 Modalidad de trabajo: Presencial
INTRODUCCIÓN: DATOS GENERALES:
La entidad Fundación Ayuda en Acción desea contratar la auditoría externa final, obligatoria de la intervención que ejecuta como consecuencia de la siguiente subvención adjudicada por la AECID: “Proyecto: “Intensificación/escalamiento de la fruticultura agroecológica Biotech y Agricultura digital, mejorando la producción ecológica de frutas y sus contribuciones a la protección del M.A en los Valles”.
Código: 2023/ACDE/001206
Título: “Proyecto: “Intensificación/escalamiento de la fruticultura agroecológica Biotech y Agricultura digital, mejorando la producción ecológica de frutas y sus contribuciones a la protección del M.A en los Valles”
País/es: Bolivia
Sócios local: PROINPA, SOMOS DRON
Subvención de la AECID: 800,000 Euros
Otros fondos ejecutados: 200,000 Euros
Periodo de ejecución: 01 de febrero de 2024 a 31 de octubre de 2026 (33 Meses)
Descripción resumida:
Fundación Ayuda en Acción trabaja en Bolivia desde 1990, desarrollando intervenciones dirigidas principalmente a la infancia, adolescencia, juventud y familias en los departamentos de La Paz, Chuquisaca, Potosí, Santa Cruz, Tarija y Beni. Su actuación en el país promueve la educación de calidad, la generación de oportunidades económicas, el fortalecimiento de cadenas de valor y la adopción de prácticas agroecológicas. En los territorios rurales, su trabajo responde a desafíos como la vulnerabilidad frente al cambio climático, la baja tecnificación de la producción, la limitada capacidad asociativa y los bajos niveles de productividad y competitividad de productores y productoras.
En los valles interandinos de Bolivia, la producción frutícola constituye una fuente relevante de alimentación e ingresos para las familias rurales. Sin embargo, los sistemas productivos enfrentan procesos de erosión del suelo, deforestación, escasez de materia orgánica, prácticas agrícolas poco sostenibles y una creciente incidencia de sequías, heladas y granizadas. A estas condiciones se suman las brechas de acceso a tecnología, conocimiento especializado y oportunidades económicas, que afectan particularmente a las comunidades rurales y limitan la participación equitativa de las mujeres y otros grupos con menor acceso a recursos productivos.
Fundación Ayuda en Acción cuenta con experiencia previa en el fortalecimiento de la fruticultura sostenible en Bolivia. Entre sus intervenciones se encuentran iniciativas orientadas a introducir variedades de durazno más resistentes, promover prácticas agroecológicas, mejorar la transformación de frutas y fortalecer las capacidades comerciales de las organizaciones productoras. También ha desarrollado acciones para mejorar las condiciones de riego de plantaciones de durazno y manzana, reducir los efectos de sequías y heladas y apoyar el liderazgo y emprendimiento de mujeres productoras.
Sobre esta experiencia se desarrolla el proyecto “Intensificación y escalamiento de la fruticultura agroecológica, Biotech y agricultura digital, mejorando la producción ecológica de frutas y sus contribuciones a la protección del medio ambiente en los Valles”, con código de expediente 2023/ACDE/001206. La intervención es liderada por Fundación Ayuda en Acción, en agrupación con Somos Dron S. Coop. Pequeña y con la participación de Fundación PROINPA como socio local, con financiación de la Agencia Española de Cooperación Internacional para el Desarrollo. El proyecto tiene un presupuesto total aprobado de 1.000.000 euros, de los cuales 800.000 euros corresponden a la subvención de la AECID.
La intervención tiene como propósito contribuir a la sostenibilidad de los sistemas de producción frutícola en los valles altos de Bolivia, promoviendo una agricultura ecológica que mejore los ingresos de las familias productoras y contribuya a la conservación del suelo, el agua y otros recursos naturales. Para alcanzar este propósito, el proyecto combina innovaciones agroecológicas, biotecnología y tecnologías AgTech aplicadas a las cadenas productivas de durazno, manzana y vid.
El proyecto comprende la producción y utilización de bioinsumos; la implementación de parcelas y viveros demostrativos; la incorporación de drones, estaciones meteorológicas y herramientas de agricultura de precisión; el fortalecimiento de capacidades técnicas; el desarrollo de negocios inclusivos; y la articulación de un ecosistema territorial de innovación. Estas acciones buscan mejorar las prácticas de manejo de los cultivos, reducir el uso de productos químicos convencionales, optimizar los recursos productivos y facilitar el acceso de productores y productoras a conocimientos y tecnologías adaptadas al contexto rural. La utilización de drones con bioinsumos ya se aplica en cultivos de durazno y manzana, junto con procesos de formación para la prestación de servicios agrícolas y la difusión de estas tecnologías.
La intervención se desarrolla en los municipios de Camargo, Culpina y San Lucas, en el departamento de Chuquisaca, y Cotagaita, Tupiza, Villazón y Vitichi, en el departamento de Potosí. El proyecto articula a productores y productoras de fruta, organizaciones productivas, centros de formación, universidades, gobiernos municipales, entidades públicas sectoriales y actores vinculados con los servicios, la tecnología y la comercialización agropecuaria.
El enfoque del proyecto integra la adaptación al cambio climático, la agroecología, la digitalización del conocimiento, la inclusión y la generación de oportunidades económicas. Asimismo, procura que las innovaciones desarrolladas puedan ser utilizadas, difundidas y escaladas por los actores de los territorios, fortaleciendo la sostenibilidad productiva, ambiental, organizativa y comercial de las cadenas frutícolas.
La existencia de un informe de auditoría externo permite a la entidad la presentación de un tipo de cuenta justificativa económica reducida.
Para ello debe contratar una entidad auditora (puede ser una persona física o jurídica) española inscrita en el ROAC (Registro Oficial de Auditores de Cuentas) dependiente del Instituto de Contabilidad y Auditoría de Cuentas, o bien ser firmas dependientes o vinculadas a una entidad auditora reconocida, siempre que se presenten los documentos que acrediten la vinculación y la responsabilidad de la firma que acredite el informe, o bien ser una persona o entidad auditora del país de ejecución (previa certificación de que está habilitada para ello conforme a la ley local, que puede ser realizada por la OTC/ Centro Cultural /Antena o Embajada que proceda, o por un notario local). Esta entidad debe realizar una revisión exhaustiva de la cuenta justificativa completa de la subvención correspondiente a uno o todos los períodos anuales informados, en el caso de convenios, o para la totalidad de la subvención, y emitir un informe al respecto, según establece la normativa de aplicación sobre auditorías a subvenciones públicas.
OBJETO DE LA AUDITORIA:
Revisión del informe final y de la cuenta justificativa completa de una subvención de la AECID
El objeto del contrato es la revisión del informe final y de la cuenta justificativa de una subvención pública española, por tanto se trata de:
Respecto de la intervención mencionada, realizar la comprobación de los requisitos establecidos en la normativa aplicable y elaborar un informe exhaustivo al respecto.
El auditor debe verificar, y reflejar en el informe el resultado de la verificación, respecto de:
* Cuenta justificativa completa
La cuenta justificativa completa comprende los siguientes documentos:
1º Informe económico, está compuesto por los siguientes apartados
Los informes económicos de proyectos y convenios son parte del Informe Final, y sus modelos se puede descargar en este enlace: Guías y modelos para convenios, proyectos y acciones - aecid.es
2º Certificaciones de rendimientos financieros generados
3º Certificación de obtención de otras subvenciones
4º Certificaciones de otros cofinanciadores.
5º Certificación de lugar de depósito de originales.
6º Actas de transferencia y afectación e inscripciones en registros públicos.
7º Acreditación de que los impuestos indirectos no son recuperables, o siéndolo, no se han recuperado.
8º Acreditación de transferencias bancarias y de tipos de cambio.
9º Información sobre participación de integrantes de agrupaciones.
10º Certificaciones finales de Ejecución de Actividades.
11º Relación de todos los materiales de difusión editables producidos durante la intervención.
12º Justificantes acreditativos de cada uno de los gastos individuales.
No será exigible no obstante que los gastos ejecutados por los socios locales estén reflejados en los registros contables de la entidad que obtuvo la subvención. Tampoco será exigible que exista certificación pericial del valor de los bienes inscritos en registros públicos, sirviendo la escritura para acreditar el valor.
Marco legal aplicable
Para la realización de la misma, la firma auditora deberá basarse en el siguiente marco legal:
- Ley 38/2003 General de Subvenciones de 17 de noviembre (BOE 18 de noviembre).
- Real Decreto 887/2006, de 21 de julio, por el que se aprueba el Reglamento de la Ley 38/2003, de 17 de noviembre, General de Subvenciones.
- Real Decreto 794/2010, de 16 de junio, por el que se regulan las subvenciones y ayudas en el ámbito de la cooperación internacional.
- Orden AEC/2909/2011, de 21 de octubre de 2011, por la que se establecen las bases para la concesión de subvenciones de cooperación internacional para el desarrollo, en desarrollo del Título II del Real Decreto 794/2010, de 16 de junio, por el que se regulan las subvenciones y ayudas en el ámbito de la cooperación internacional.
- Orden AEC/1303/2005 de 27 de abril, por la que se regulan las bases para la concesión de subvenciones a ONGD para la realización de intervenciones en materia de cooperación internacional para el desarrollo (CONVOCATORIAS HASTA 2011 incluida).
- Resolución de 31 de octubre de 2011 de la Presidencia de la Agencia Española de Cooperación Internacional para el Desarrollo, por la que se aprueban las normas de gestión, seguimiento y justificación de las subvenciones concedidas para la ejecución de convenios, proyectos y acciones de cooperación para el desarrollo.
- Resolución de 24 de marzo de 2009, de la Presidencia de la AECID, por la que se aprueban las normas de seguimiento y justificación de proyectos y convenios de cooperación al desarrollo subvencionados a las ONGD (CONVOCATORIAS HASTA 2011 incluida).
- Orden EHA/1434/2007, de 17 de mayo, por la que se aprueba la norma de actuación de los auditores de cuentas en la realización de los trabajos de revisión de cuentas justificativas de subvenciones, en el ámbito del sector público estatal, previstos en el artículo 74 del Reglamento de la Ley 38/2003, de 17 de noviembre, General de Subvenciones, aprobado mediante Real Decreto 887/2006, de 21 de julio.
- Disposición general 11749. Corrección de errores de la Orden EHA/1434/2007
- Legislación vigente en Bolivia que sea de aplicación a lo ejecutado en el país socio (normativa sobre requisitos de las facturas, regímenes simplificados, tipos de contratos laborales, impuestos indirectos, etc).
De forma consolidada, la mayor parte de la información crítica derivada del marco legal español, de la AECID en particular, para la realización de la auditoría, está en la Guía de aplicación de las Normas de Gestión, Seguimiento y Justificación Convenios, Proyectos y Acciones (Versión septiembre 2014), disponible, junto con otros recursos, en:
Guías y modelos para convenios, proyectos y acciones - aecid.es, acceso directo en:
NORMAS DE SEGUIMIENTO Y JUSTIFICACIÓN DE PROYECTOS Y CONVENIOS DE ONGD
EJECUCIÓN DE LA AUDITORIA
Información previa sobre la intervención subvencionada
Para la realización de la auditoría, deberá tenerse en cuenta también la información de relevancia sobre la intervención:
Documentación, metodología y procedimientos
Los documentos mencionados en el apartado anterior, necesarios para llevar a cabo la auditoría, serán entregados por la entidad adjudicataria de la subvención a la empresa auditoria seleccionada, al inicio de los trabajos de auditoría.
Asimismo, se facilitará el informe económico preliminar de la justificación económica de que se disponga (borrador de informe económico -cuenta justificativa completa-, ya sea de un informe anual en caso de subvenciones del tipo convenios, o final, en el modelo oficial exigido por la AECID) que tendrá toda la información económica (cuadros y documentación soporte) y estará firmado por una persona con poderes suficientes para ello.
El alcance de las pruebas sustantivas de auditoría se basará en la aplicación de técnicas de muestreo de los justificantes acreditativos de gasto, o acceso a los registros de contabilidad de la entidad y sus socios locales, en la evaluación del sistema de control interno, así como otras comprobaciones con terceros, u otras que puedan ser necesarias. Para la presentación de ofertas las entidades auditoras deben decir el número, valor total, y valor porcentual respecto de la subvención, de justificantes acreditativos de gasto que se comprometen a revisar.
Plazos de ejecución del contrato
La selección de empresa auditora se hará siguiendo los procedimientos establecidos por la AECID para ello, en concreto, la decisión final de la contratación de la entidad auditora requerirá la autorización previa de la AECID.
Una vez seleccionada la empresa auditoria, y suscrito el contrato, la entidad que contrata pondrá de inmediato, a disposición de la empresa seleccionada, la documentación que se indica en el apartado anterior, siendo los plazos para la ejecución de la auditoría los siguientes:
1º. Revisión y verificación, por parte de la empresa auditora, de la documentación recibida, de fecha 01 de febrero de 2024 a fecha 31 de octubre de 2026.
2º. Envío de informes preliminares elaborados por la entidad auditora antes de 05 de febrero de 2027.
3º Subsanación y envío de rectificaciones por parte de la entidad adjudicataria de la subvención, para enmendar las posibles incidencias detectadas en el informe preliminar. Negociación de discrepancias de fecha 10 de febrero de 2027 al 19 de febrero de 2027.
4º Redacción del informe definitivo de auditoría con conclusiones y recomendaciones máximo fecha 26 de febrero de 2027.
Lugar de realización.
La revisión y verificación de documentos por parte de la empresa auditora se realizará en las oficinas de Ayuda en Acción ubicada en la Av. Arce, cuarto piso, Edificio Fortaleza #2799, Zona Central, La Paz Bolivia, y en las oficinas de los socios locales; PROINPA ubicado en Calle Perú #100, zona Alto San Juanillo, Sucre Bolivia. Por tal motivo, el/los auditores se deberán desplazar al lugar de ejecución de la subvención.
En caso de que sean necesarios desplazamientos a terreno, los gastos de estancias y desplazamientos forman parte del precio del contrato y deben ser asumidos por la empresa auditora, Ayuda en Acción, y en su caso sus socios locales, darán apoyo logístico para la realización de su trabajo.
INFORME DE LA EMPRESA AUDITORA
El informe de auditoría final se hará conforme al ANEJO 1 basado en el modelo que establece la ORDEN EHA/1434/2007, de 17 de mayo, por la que se aprueba la norma de actuación de los auditores de cuentas en la realización de los trabajos de revisión de cuentas justificativas de subvenciones, en el ámbito del sector público estatal, particularizado para las subvenciones de la AECID.
De conformidad con la citada Orden:
PRESENTACIÓN Y SELECCIÓN DE OFERTAS
Los/as proponentes interesados deberán presentar su propuesta técnica, económica y documentación respaldatoria, en la convocatoria digital de la Plataforma Talent Clue, con fecha límite hasta el día 30 de noviembre del 2026.
La oferta deberá contener al menos:
El periodo de presentación de propuestas finaliza el día 30 de noviembre de 2026.
El Comité de Evaluación establecido por la entidad que contrata, examinará las propuestas recibidas, procediendo, en primer lugar, a determinar cuáles de entre las empresas licitadores reúnen las necesarias competencias de perfil técnico y profesional, y presentan una oferta técnica coincidente con lo requerido en los TdR, y, en segundo, a comprobar la oferta económica de cada una de ellas.
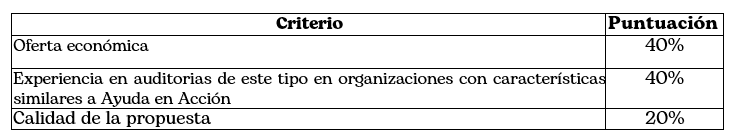
Se contemplarán los siguientes criterios para la evaluación de las propuestas:
Forma de Pago.
La oferta seleccionada, junto con los TdR que informan la contratación, será remitido a la AECID para recabar su no objeción a la contratación. Una vez obtenida ésta, se informará a todas las firmas presentadas, de la empresa seleccionada, y se firmará el contrato con esta última.
CONTRATO ENTRE LA EMPRESA AUDITORIA Y LA ENTIDAD EJECUTORA DE LA SUBVENCIÓN
El contrato a firmar entre la empresa auditora y la entidad ejecutora de la subvención incluirá, como mínimo la siguiente información:
Información adicional
Con el fin de garantizar entornos libres de explotación y abusos sexuales el proveedor/a y todos/as sus empleados/as deberán:
En todos los procesos de selección se tendrá en cuenta el criterio de NO discriminación por sexo, raza, color de piel, religión, ideas políticas, origen social, orientación sexual, edad, etc, proporcionando un proceso transparente y de igualdad de oportunidades para todxs lxs candidatxs, tal y como afirma nuestro Código de Conducta. “Tratando a todas las personas con respeto y rechazando cualquier tipo de acoso, discriminación, intimidación, explotación o cualquier otra actuación en contra de los Derechos Humanos.”
ANEJO 1
Modelo de informe a emitir por el auditor (para proyectos y acciones)
Dado que este trabajo, por su naturaleza, no tiene la naturaleza de auditoría de cuentas ni se encuentra sometido a la Ley 19/1988, de Auditoría de Cuentas, no expresamos (expreso) una opinión de auditoría en los términos previstos en la citada normativa.
Como resultado del trabajo realizado, se informa de que no hemos (he) observado hechos o circunstancias que pudieran suponer incumplimientos de la normativa aplicable o de las condiciones impuestas a (... identificación del adjudicatario de la subvención...) para la percepción de la subvención a que se refiere el apartado 1 anterior.
O, en caso contrario,
Como resultado del trabajo realizado, se informa de aquellos hechos o circunstancias que pudieran suponer incumplimientos de la normativa aplicable o de las condiciones impuestas a (... identificación del adjudicatario de la subvención...) para la percepción de la subvención a que se refiere el apartado 1 anterior:
VERIFICACIÓN ADMINISTRATIVA
El auditor comentará la disponibilidad de las sedes de ejecución visitadas para colaborar en las labores de revisión y en el suministro adecuado en tiempo y forma de información y documentación solicitada. Debe quedar claro qué sedes ha visitado, en especial si ha ido a terreno.
El auditor indicará si ha hecho comprobaciones sobre documentos originales, o fotocopias y si cuando pedía los originales de ciertas copias le eran facilitados. Deberá decir cuál ha sido la muestra revisada de los justificantes acreditativos de gasto (número, volumen de euros, y porcentaje respecto a la subvención de la AECID). Se mencionarán cuantas comprobaciones adicionales hayan sido realizadas sobre el objeto del contrato,
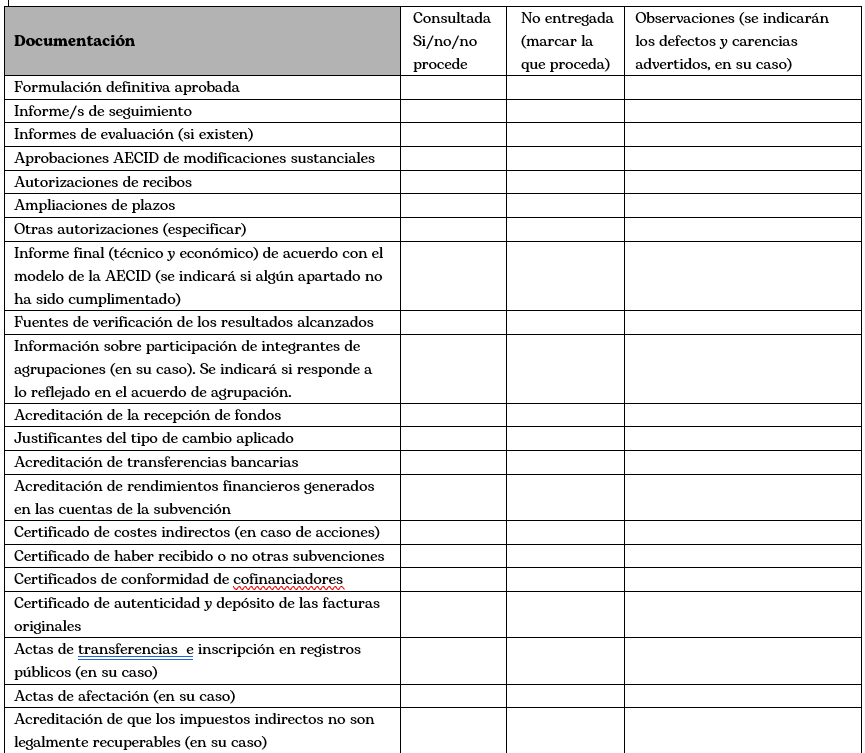
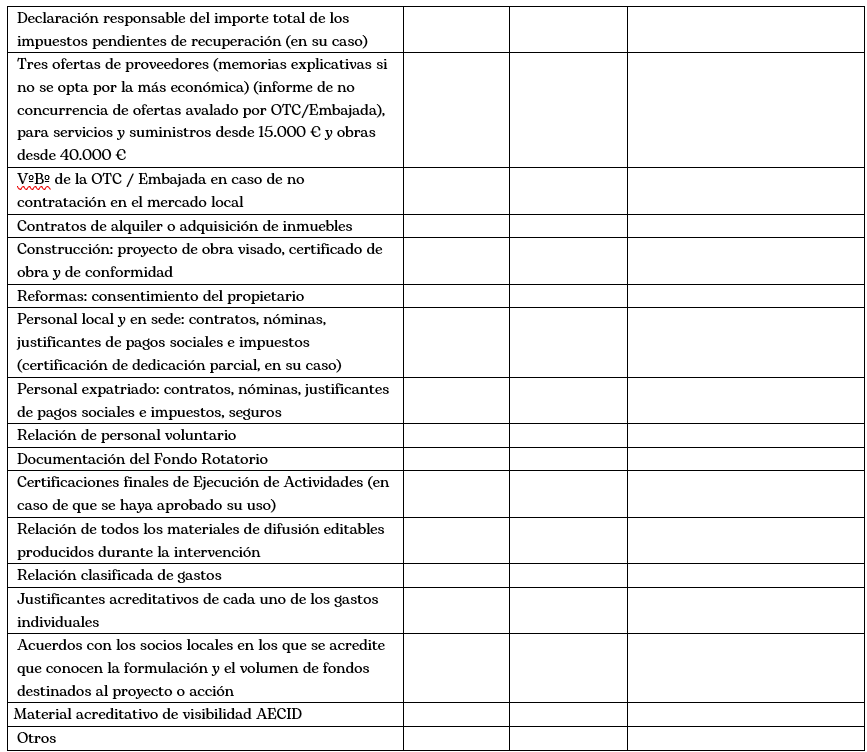
Se hará saber si alguno de los documentos referenciados en los TDR no ha sido aportado. En caso de surgir alguna imposibilidad de acceso a documentación se hará referencia a los motivos que lo originaron. Se deberá completar el siguiente check list de documentos:
Documentación requerida y revisada
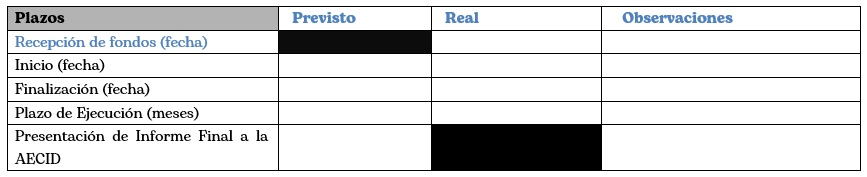
Plazos previstos y reales
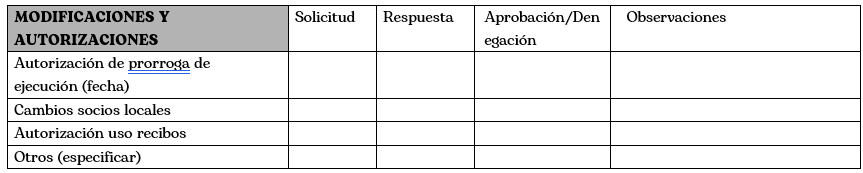
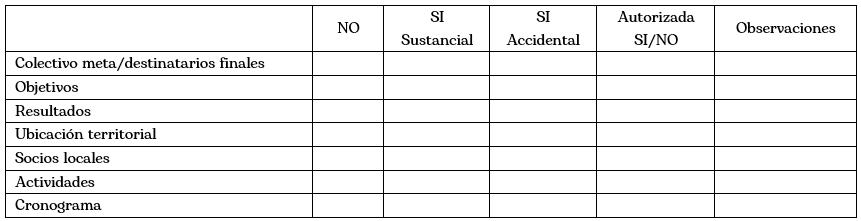
Modificaciones, autorizaciones y prórrogas
VERIFICACIÓN TÉCNICA
Este apartado 2.2 de Verificación Técnica es optativo. Podrá ser sustituido por verificación análoga realizada en el marco de una evaluación externa financiada con cargo a la subvención de la AECID. Si no se cumplimentara este apartado y no se presentara la citada verificación análoga, se incluirá una relación de las fuentes de verificación aportadas con el informe y el apartado será objeto de comprobación por la propia AECID.
Respecto de la revisión de los objetivos, resultados y actividades previstas en la formulación, o en sus modificaciones autorizadas, de acuerdo con lo que se describe en el Informe Final, vistas las fuentes de verificación aportadas, se informa lo siguiente:
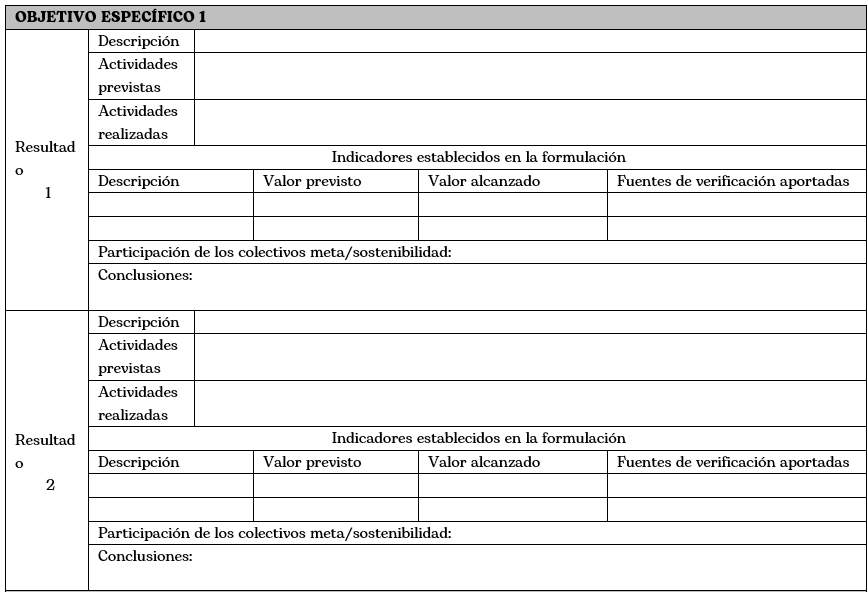
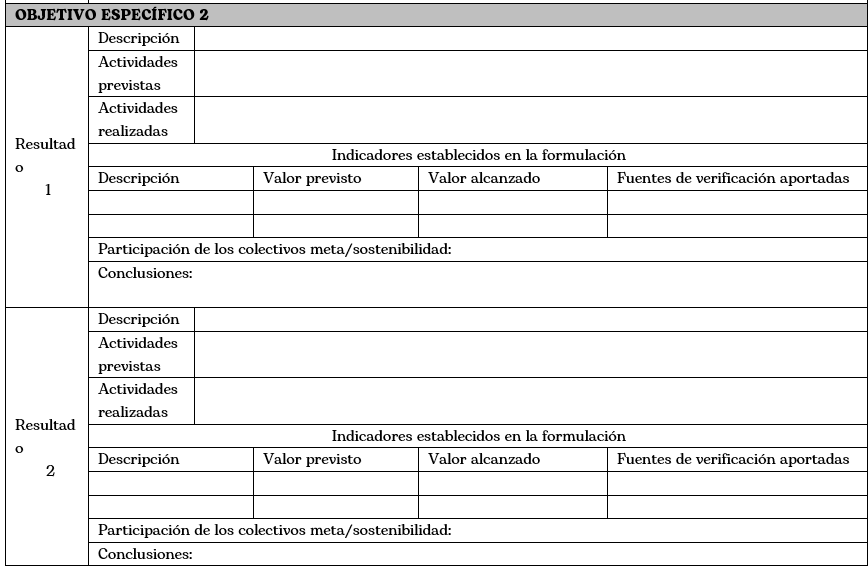
Se añadirán tantos objetivos y resultados como sea necesario
Se han producido las siguientes modificaciones y/o desviaciones:
VERIFICACIÓN ECONÓMICA
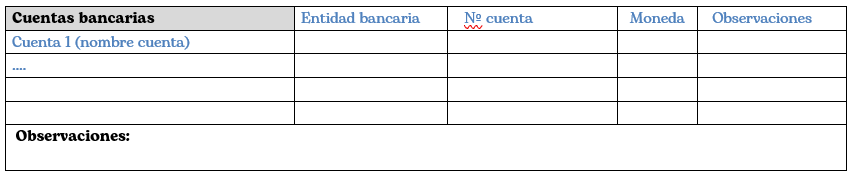
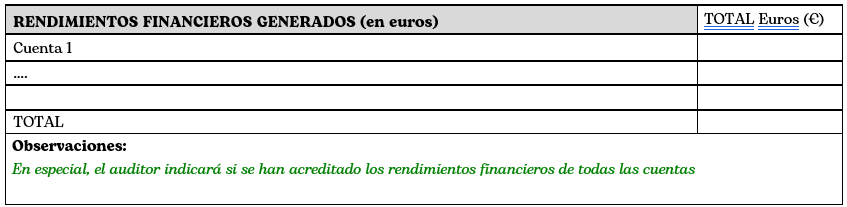
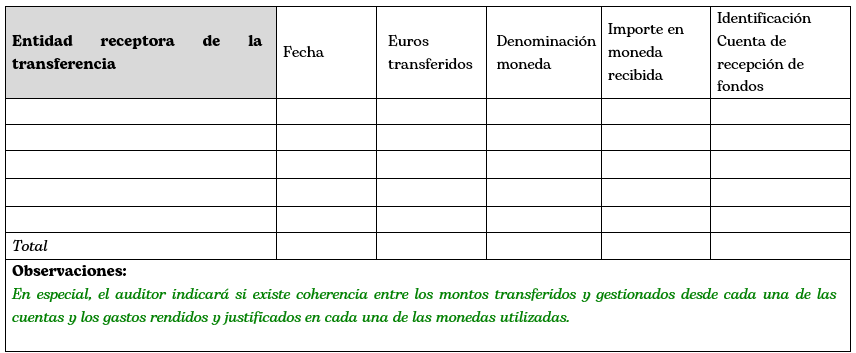
ANALISIS DE CUENTAS TRANSFERENCIAS, TIPOS DE CAMBIO Y RENDIMIENTOS FINANCIEROS
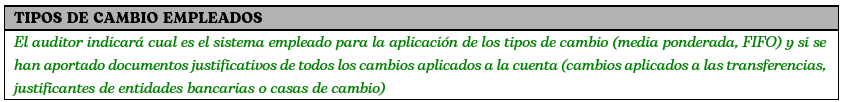
ANALISIS DE DESVIACIONES PRESUPUESTARIAS Y DE APORTES TOTALES
Ejecución del presupuesto AECID por partidas
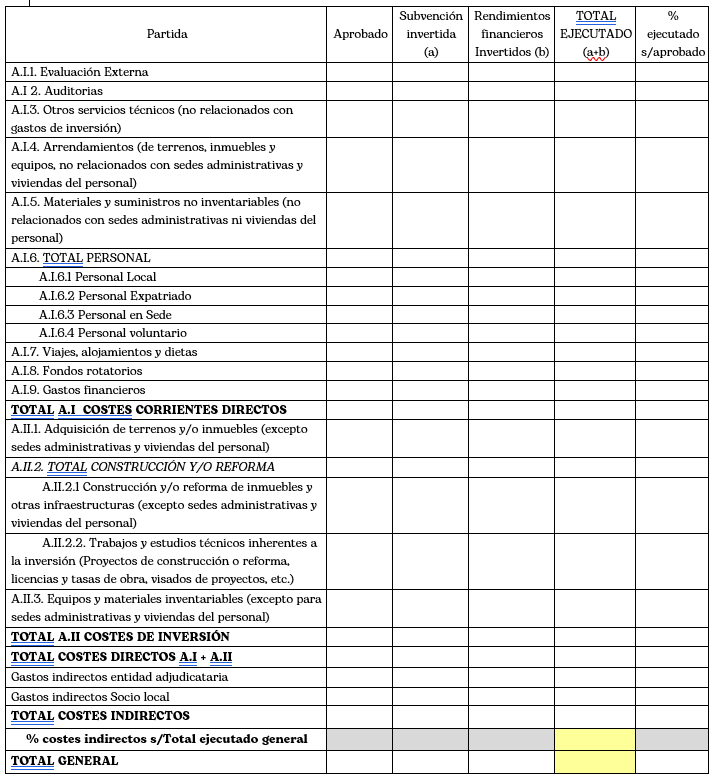
Observaciones sobre la ejecución presupuestaria por partidas:
Se destacarán aquellas desviaciones que resulten significativas por su posible repercusión en la obtención de los resultados previstos.
Se señalará si el porcentaje de costes indirectos ejecutados sobre el total general ejecutado está dentro del límite máximo admisible del 12 %.
Ejecución de fondos por origen de la financiación:
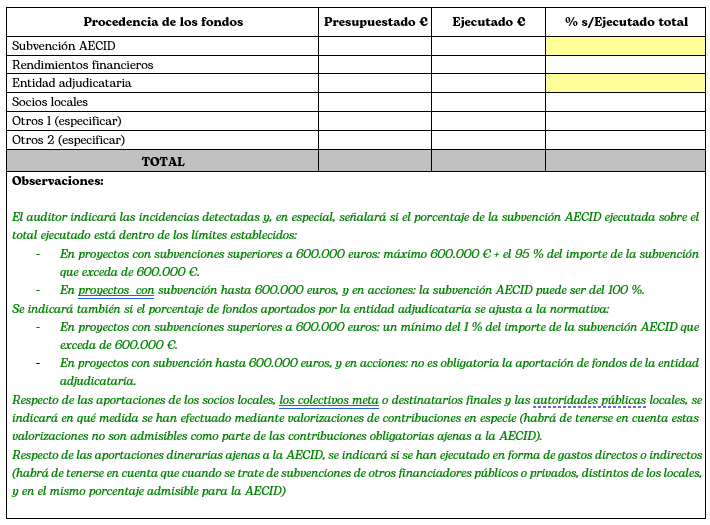
ANÁLISIS DE CUMPLIMIENTO DE NORMAS DE JUSTIFICACIÓN
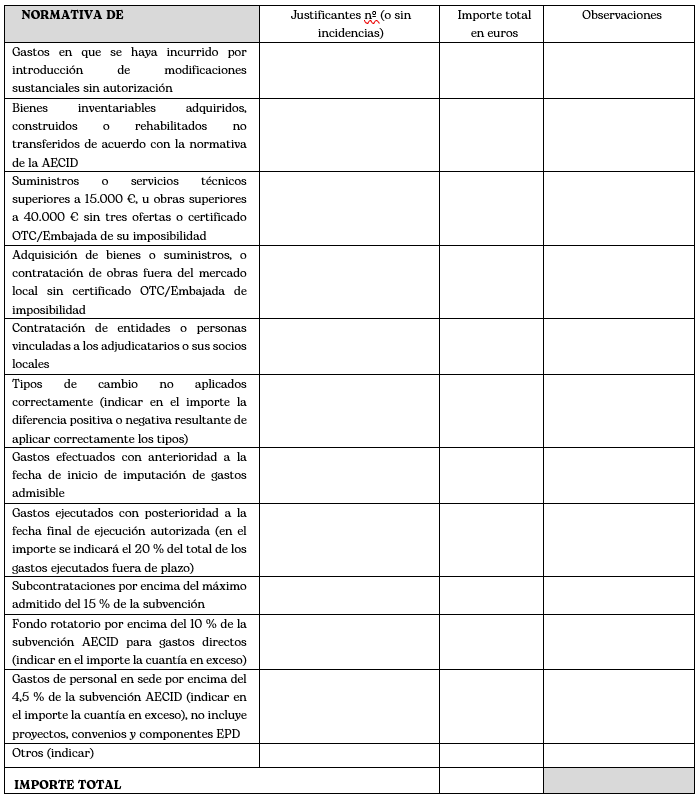
ANÁLISIS DE LOS JUSTIFICANTES DE GASTO
Se ha presentado / No se ha presentado la relación numerada de justificantes de gasto.
Se ha comprobado que en la misma se incluyen / no se incluyen todos los gastos correspondientes al 100 por 100 de los gastos ejecutados con cargo a los fondos aportados por todos los financiadores. (En caso de que no estén incluidos todos los gastos realizados con fondos ajenos a la AECID, indicar el importe no justificado).
Respecto de los gastos imputados a otros financiadores se indicará si se aportan certificados de conformidad del financiador, o si se ha realizado una comprobación por muestreo, y en qué medida, de la efectiva realización de estos gastos.
De acuerdo con la relación de gastos presentada, se han realizado de la siguiente forma:
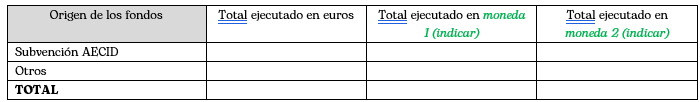
Añadir tantas columnas como sea necesario
El análisis de los justificantes individuales de gasto imputados a la subvención de la AECID se ha realizado sobre una muestra de __nº__ justificantes, seleccionados de acuerdo con los siguientes criterios: _____________ (indicar cuales) ______________
Se resumen a continuación las incidencias advertidas, cuyo detalle se contiene en Anejo al presente informe:
Indicar tipo de incidencia e importe total de los justificantes afectados por cada uno de los tipos.
O indicar que no se han advertido incidencias.
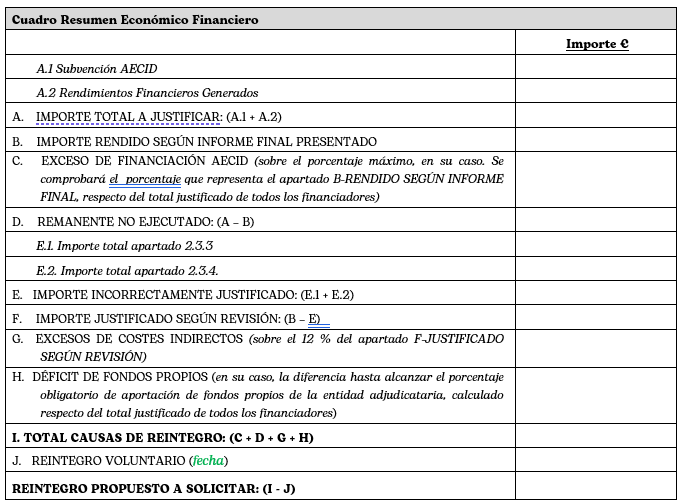
RESUMEN ECONÓMICO FINANCIERO
CONCLUSIONES
Breve resumen de conclusiones de las verificaciones administrativa, técnica y económica.
Fecha:
Identificación del auditor:
Firma del auditor:
ANEJO AL INFORME DE AUDITORÍA
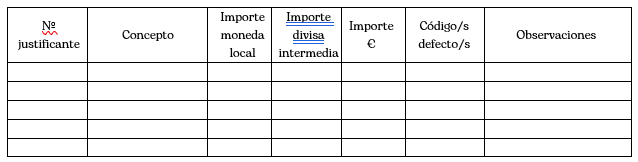
REVISIÓN DE JUSTIFICANTES INDIVIDUALES DE GASTO
Defectos advertidos
CODIFICACIÓN DE DEFECTOS
LISTADO DE JUSTIFICANTES DEFECTUOSOS.